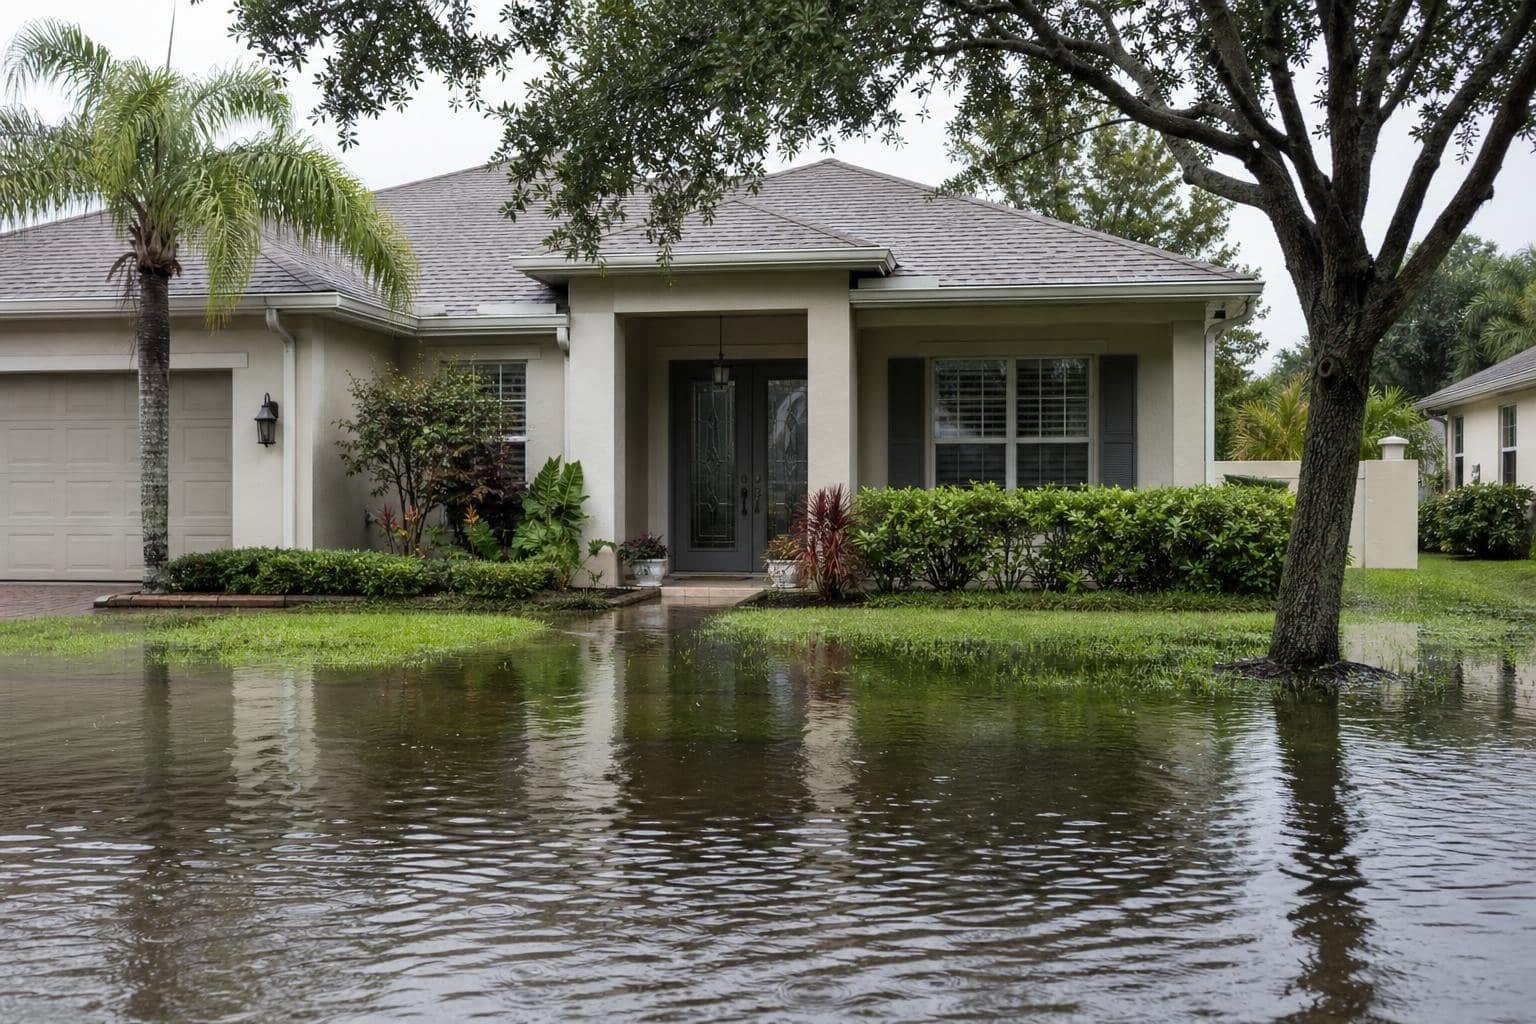
O seguro residencial tradicional na Flórida normalmente não cobre danos causados por enchentes. Isso acontece porque o Homeowners Insurance e o Flood Insurance protegem contra riscos diferentes. Quando água da rua, de um lago ou de uma inundação invade a casa, o prejuízo geralmente fica fora da cobertura residencial comum. Para esse risco, costuma ser necessária uma cobertura específica contra enchentes.
Mesmo quando a enchente acontece durante um furacão, a cobertura não é automática. Uma apólice pode cobrir determinados danos do vento, mas excluir a entrada de água que sobe do solo. Por isso, antes da temporada de chuvas, é importante revisar o seguro residencial na Flórida e verificar se há proteção contra inundação.
Por que o seguro de casa não cobre enchente?
Nos Estados Unidos, as apólices de seguro residencial normalmente excluem flood, termo usado para inundação de áreas normalmente secas. A distinção não depende apenas de quanta água entrou na residência, mas principalmente de onde a água veio e de como o dano aconteceu.
O Florida Department of Financial Services explica que o seguro residencial tradicional não cobre os danos de enchente e que o consumidor pode precisar de uma apólice de Flood Insurance. Em determinadas situações, seguradoras privadas também oferecem essa proteção por meio de um endorsement, uma cobertura adicional ao contrato principal.
Furacão, vento e enchente: qual é a diferença?
Imagine três situações comuns na Flórida:
- O vento de um furacão danifica o telhado: o prejuízo pode ser analisado pela cobertura de vento ou furacão, quando existente, com limites, exclusões e franquia específica.
- A água da rua sobe e invade a sala: normalmente é um cenário de inundação, que exige cobertura de flood.
- O vento causa uma abertura no telhado e a chuva entra: o resultado dependerá da causa comprovada do dano e dos termos da apólice, inclusive das condições para entrada de água de chuva.
Ter cobertura para furacão não significa, portanto, estar automaticamente protegido contra toda água trazida pela tempestade. Nas perguntas frequentes da Assureline, você encontra orientações adicionais sobre exclusões, franquias e comparação de seguros.
Minha casa não fica em zona de enchente. Preciso avaliar esse seguro?
Sim. Estar fora de uma área classificada como de alto risco de inundação não significa risco zero. Chuvas fortes, drenagem insuficiente, canais transbordando e acúmulo rápido de água superficial podem provocar danos também em bairros que não ficam próximos à praia ou a rios.
Os mapas de risco ajudam a entender a exposição do imóvel, mas não substituem uma avaliação das características da propriedade. Vale observar histórico de acúmulo de água na rua, inclinação do terreno, localização das entradas e registros de inundação na vizinhança.
Como funciona o Flood Insurance na Flórida?
Existem, em linhas gerais, duas alternativas: o National Flood Insurance Program (NFIP), programa federal administrado pela FEMA, e os seguros de enchente do mercado privado. A disponibilidade e as condições dependem da propriedade e da seguradora.
No NFIP, a proteção do edifício e a dos bens pessoais são coberturas distintas e precisam ser selecionadas conforme as necessidades. O contrato possui limites, franquias (deductibles) e exclusões. As condições podem ser diferentes em uma apólice privada, que deve ser comparada com cuidado.
Um detalhe que costuma surpreender os proprietários: a apólice padrão do NFIP não paga despesas adicionais de hospedagem ou moradia temporária apenas porque a casa ficou inabitável após uma inundação. Algumas opções privadas podem oferecer esse benefício, mas ele precisa estar expressamente previsto.
Seguro contra enchente cobre móveis, eletrodomésticos e reformas?
Depende das coberturas escolhidas e das regras de indenização. No NFIP, a cobertura de bens pessoais é separada daquela destinada à estrutura, e a indenização dos bens costuma considerar o valor depreciado (actual cash value). Também existem restrições para bens localizados em porões e áreas abaixo do piso térreo mais baixo.
Ao comparar uma proposta, peça confirmação por escrito dos limites para a estrutura e os bens pessoais, das franquias, das exclusões, do tratamento dado a áreas inferiores e de eventuais despesas temporárias de moradia. O preço mais baixo nem sempre corresponde à proteção mais adequada.
O banco pode exigir Flood Insurance?
Pode. Determinados financiamentos garantidos por imóveis localizados em áreas especiais de risco de inundação estão sujeitos à exigência de seguro contra enchente. Outros financiadores também podem estabelecer condições próprias. Já um imóvel quitado não fica automaticamente protegido: o proprietário precisa avaliar quanto do prejuízo conseguiria pagar por conta própria.
Existe carência para contratar seguro contra enchente?
No NFIP, a regra geral é um período de espera de 30 dias para a nova cobertura entrar em vigor. Existem exceções, inclusive situações relacionadas a financiamento imobiliário e algumas atualizações de mapas de risco. Os seguros privados podem ter prazos e condições diferentes.
Por isso, não é seguro presumir que a contratação feita quando uma tempestade já está se aproximando protegerá o imóvel imediatamente. Confirme sempre a data efetiva de início da cobertura.
O que avaliar antes de contratar?
- Confira a apólice residencial atual: procure a exclusão de flood e veja se já existe cobertura adicional.
- Analise o risco do imóvel: considere a localização, o histórico de enchentes e as condições de drenagem da região.
- Compare NFIP e mercado privado: observe limites, franquias, bens pessoais, exclusões e eventuais despesas de moradia temporária.
- Verifique a data de vigência: uma cotação ou proposta não significa que a proteção já esteja ativa.
- Guarde os documentos: mantenha cópias da Declarations Page, recibos, fotos e inventário dos bens.
Perguntas frequentes sobre enchentes na Flórida
Chuva forte que invade minha casa é flood?
Pode ser, especialmente quando há acúmulo rápido de água na superfície e inundação de área normalmente seca. Mas a classificação depende dos fatos e da definição contratual. Um vazamento interno, por exemplo, não é automaticamente uma enchente coberta por Flood Insurance.
Se o furacão causou a enchente, o seguro residencial paga?
Não necessariamente. As apólices costumam separar danos por vento e danos por inundação. É preciso verificar a origem do dano e cada cobertura aplicável.
O seguro de enchente é obrigatório na Flórida?
Não existe uma obrigação geral para todos os proprietários. Entretanto, financiamentos e certas condições de cobertura residencial podem exigir Flood Insurance. Confirme com seu lender e sua seguradora.
Revise a proteção da sua casa antes da próxima chuva forte
Muita gente só descobre a exclusão de enchente quando precisa acionar o seguro. Uma revisão antecipada ajuda a entender o que o Homeowners Insurance cobre, quais riscos continuam sem proteção e se vale solicitar uma cotação de Flood Insurance.
A Assureline Insurance atende proprietários em toda a Flórida, em português, inglês e espanhol. Nossa equipe pode ajudar a comparar opções disponíveis, esclarecer franquias e exclusões e verificar quais dados são necessários para uma cotação. Conheça nossas opções de seguro residencial e fale com a equipe.
Revisão técnica: Waldemar Bauer, agente licenciado (#G083305) 2-20 na Flórida.
Este artigo é informativo e não substitui a análise de uma apólice específica. A cobertura depende dos termos, limites, exclusões, franquias, da origem do dano e da vigência do contrato. A Assureline atua como agência de seguros, não como seguradora, e não realiza a regulação de sinistros.