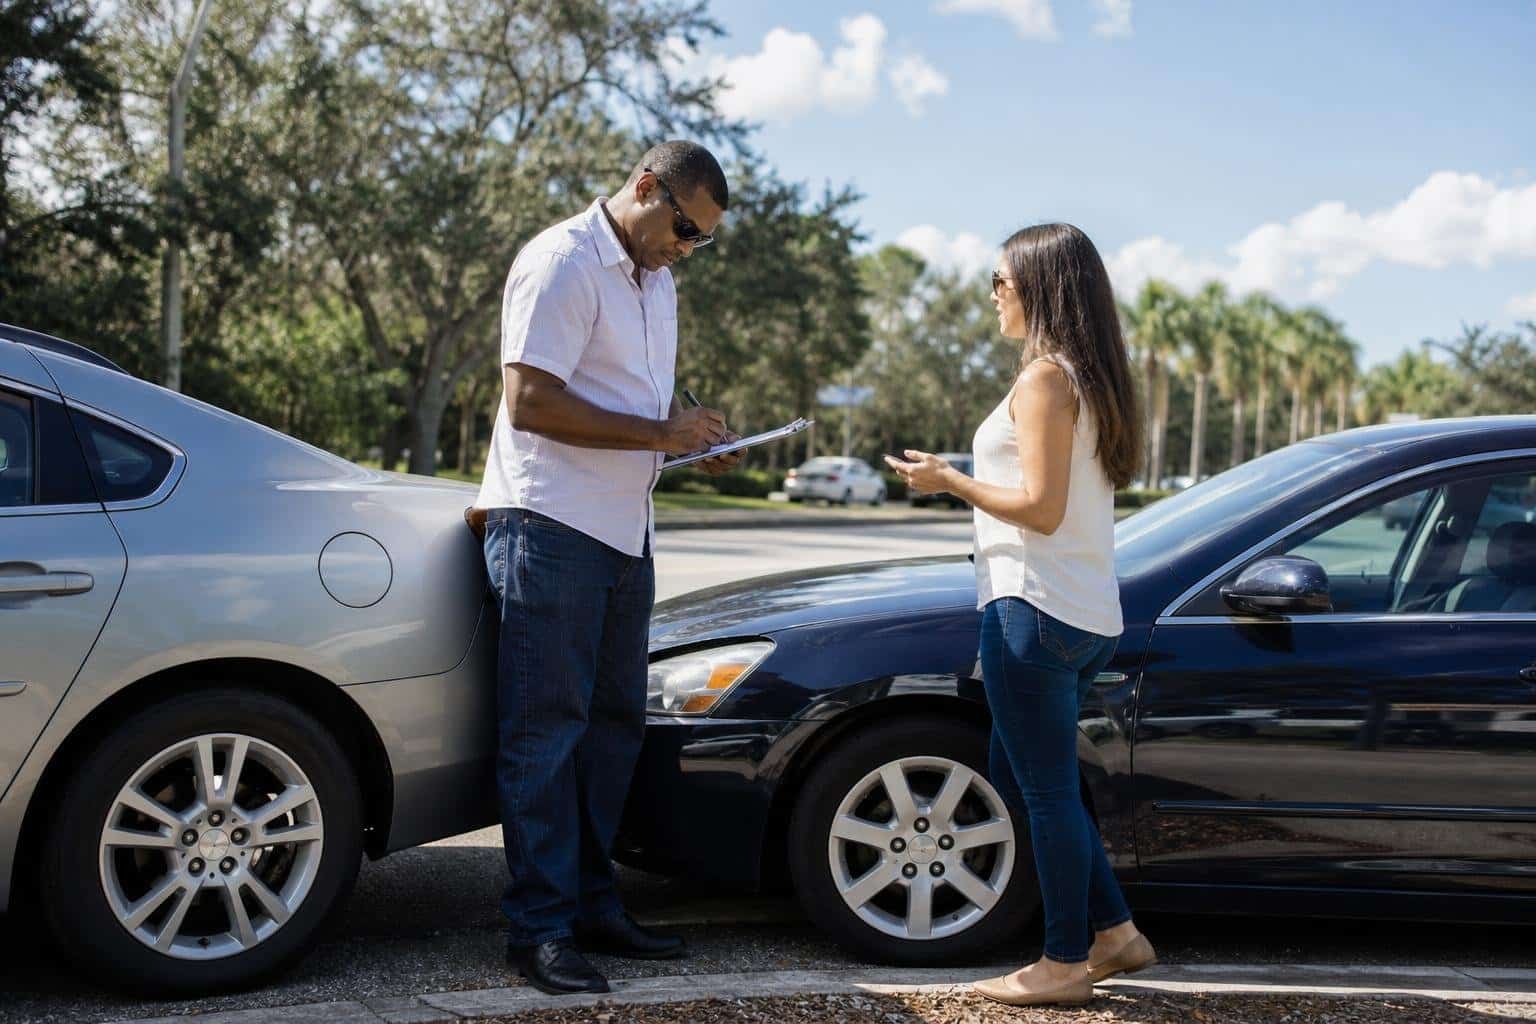
Bateu o carro na Flórida? Nas primeiras 24 horas, priorize a segurança, acione a polícia quando necessário, troque informações com os envolvidos, registre fotos e testemunhas e avise sua seguradora ou agente o quanto antes. Esses cuidados não garantem que um sinistro será coberto, mas ajudam a preservar informações importantes para a análise do claim — o pedido de indenização ou acionamento do seguro — e evitam erros que podem complicar o processo.
A Flórida possui regras específicas sobre acidentes de trânsito. Além disso, cada apólice pode estabelecer deveres próprios de comunicação e cooperação com a seguradora.
O que fazer imediatamente depois de bater o carro na Flórida?
O primeiro passo é verificar se alguém precisa de atendimento e garantir, dentro do possível, a segurança das pessoas envolvidas.
Se houver emergência, feridos ou necessidade de assistência médica imediata, ligue para o 911.
A lei da Flórida também exige que motoristas envolvidos em determinados acidentes forneçam informações como nome, endereço e registro do veículo. Quando solicitado e disponível, também deve ser apresentada a habilitação. Havendo pessoa ferida, existe ainda o dever de prestar assistência razoável.
Na prática, siga esta ordem:
- verifique se há feridos;
- vá para um local seguro, quando isso puder ser feito com segurança;
- chame a polícia quando a situação exigir;
- troque informações com os outros envolvidos;
- registre o local e os danos;
- identifique testemunhas;
- comunique o acidente à seguradora ou ao agente rapidamente.
O objetivo não é descobrir, naquele momento, “quem vai pagar”. É preservar fatos e informações enquanto ainda estão disponíveis.
Quando é obrigatório chamar a polícia na Flórida?
A legislação da Flórida determina comunicação imediata às autoridades quando o acidente resultar em ferimento, morte ou danos aparentes de pelo menos US$ 2.000.
Quando o acidente ocorre dentro de um município, o aviso deve ser dado ao departamento de polícia local. Fora dele, a comunicação pode ser feita ao sheriff do condado ou à Florida Highway Patrol, conforme o caso.
Além disso, determinados acidentes exigem um Florida Traffic Crash Report mais detalhado, incluindo situações com:
- morte ou ferimento;
- reclamação de dor ou desconforto;
- veículo que precise ser removido por guincho devido aos danos;
- certas infrações previstas em lei;
- envolvimento de veículo comercial.
A legislação também prevê situações em que o próprio motorista deve apresentar um relatório por escrito ao estado dentro de 10 dias quando o acidente não exigir relatório policial.
Portanto, não considere automaticamente que uma batida “pequena” dispensa documentação.
Quais informações você deve pegar do outro motorista?
Uma das providências mais importantes é registrar corretamente quem estava envolvido.
Sempre que possível, obtenha:
- nome do motorista;
- telefone e informações de contato;
- endereço;
- placa do veículo;
- marca, modelo e cor do carro;
- informações do seguro;
- nome da seguradora;
- identificação do veículo;
- dados de eventuais testemunhas.
Caso um policial compareça ao local, peça também orientação sobre o Driver Exchange of Information, documento que reúne dados importantes das partes envolvidas.
O Florida Department of Financial Services recomenda obter informações de testemunhas e guardar o formulário de troca de informações fornecido pelo agente policial.
Não dependa apenas de memória.
Que fotos você deve tirar depois do acidente?
Se for seguro fazê-lo, documente o máximo possível antes que veículos, pessoas e condições da via mudem.
Fotografe ou filme:
- os danos do seu veículo;
- os danos dos outros veículos;
- posição dos carros;
- placas;
- sinais de trânsito;
- semáforos;
- marcas na pista;
- cruzamento ou rua;
- condições relevantes do local;
- objetos ou propriedades danificadas;
- visão geral da cena.
Faça também imagens mais abertas. Uma foto muito aproximada mostra o dano, porém muitas vezes não mostra onde cada veículo estava ou o contexto da colisão.
O Florida Department of Financial Services recomenda registrar detalhes do acidente e reunir informações que possam ser relevantes para a polícia e para a seguradora.
As imagens não determinam, sozinhas, responsabilidade ou cobertura. No entanto, podem ajudar a documentar fatos para a investigação posterior.
É preciso avisar o seguro nas primeiras 24 horas?
Aqui existe uma diferença importante.
Não há uma regra geral da Flórida dizendo que todo acidente automobilístico precisa ser comunicado obrigatoriamente à seguradora dentro de exatamente 24 horas.
Por outro lado, isso não significa que seja uma boa ideia esperar.
O Florida Department of Financial Services orienta o consumidor a entrar em contato com sua seguradora e seu agente imediatamente para receber instruções. O próprio órgão alerta que a comunicação tardia pode afetar um claim dependendo das circunstâncias e das condições aplicáveis.
Portanto, a recomendação prática é:
avise sua seguradora ou agente o quanto antes e consulte os requisitos específicos da sua apólice.
Ao fazer o contato, tenha em mãos:
- número da apólice, se disponível;
- data e horário do acidente;
- endereço ou localização;
- veículos envolvidos;
- relatório ou número fornecido pela polícia, quando houver;
- fotos e vídeos;
- dados de testemunhas;
- informações do outro motorista.
Pergunte também quais são os próximos passos antes de tomar decisões sobre reparos ou serviços relacionados ao claim.
O que você deve falar sobre o acidente?
Relate os fatos que você conhece.
Explique onde estava, o que aconteceu, quais veículos estavam envolvidos e quais danos você observou.
Evite transformar uma situação ainda não investigada em conclusões definitivas.
Por exemplo, há diferença entre dizer:
“Eu estava seguindo pela faixa da direita quando ocorreu a colisão.”
e afirmar algo que você não consegue verificar sobre velocidade, intenção ou comportamento do outro motorista.
Da mesma forma, não é necessário especular sobre extensão dos danos, responsabilidade ou quais coberturas “com certeza” serão acionadas.
Essas questões podem depender da investigação, das circunstâncias do acidente e da apólice aplicável.
E se eu sentir dor depois da batida?
Caso exista ferimento, dor ou outra preocupação de saúde, procure atendimento médico adequado à situação.
Existe também um ponto importante relacionado ao seguro auto da Flórida: para determinados benefícios médicos do PIP — Personal Injury Protection, a legislação exige que os serviços e cuidados iniciais elegíveis ocorram dentro de 14 dias após o acidente.
Isso não significa que todo atendimento será automaticamente coberto.
O valor disponível, os serviços elegíveis e outras condições dependem dos requisitos previstos na legislação e na cobertura aplicável.
E, principalmente, os 14 dias não devem ser interpretados como orientação para esperar: diante de uma emergência, ferimento ou preocupação médica, a prioridade é receber atendimento apropriado.
O que pode prejudicar o processo do seguro depois de um acidente?
Alguns erros simples tornam a análise muito mais difícil.
| Situação | Por que pode causar problema | Melhor prática |
|---|---|---|
| Não registrar a cena | Informações podem desaparecer rapidamente | Tire fotos e vídeos quando for seguro |
| Não obter dados do outro motorista | Dificulta contatos e identificação | Registre informações do veículo, motorista e seguro |
| Ignorar testemunhas | Uma fonte independente pode ser perdida | Anote nome e contato |
| Demorar para avisar a seguradora | Pode dificultar investigação e contrariar condições da apólice | Comunique o acidente prontamente |
| Fazer afirmações especulativas | Cria versões imprecisas dos fatos | Descreva o que efetivamente observou |
| Presumir que algo está coberto | Cobertura varia conforme contrato | Consulte a apólice e a seguradora |
| Perder documentos | Complica comprovação posterior | Centralize fotos, relatórios, recibos e protocolos |
O que fazer durante as primeiras 24 horas?
Uma forma simples de organizar o processo é usar este checklist.
Ainda no local
- Verifique se alguém precisa de assistência.
- Acione o 911 quando houver emergência.
- Notifique a autoridade policial quando exigido.
- Troque informações.
- Fotografe a cena, quando seguro.
- Registre testemunhas.
- Guarde o Driver Exchange of Information, quando fornecido.
Nas horas seguintes
- Organize fotos e documentos.
- Anote sua lembrança dos fatos enquanto ainda está recente.
- Entre em contato com a seguradora ou agente.
- Guarde o número do claim, caso seja aberto.
- Pergunte quais procedimentos a seguradora exige.
- Procure atendimento apropriado se houver ferimentos, dor ou preocupação médica.
Antes de terminar o dia
Crie uma pasta no celular ou computador com:
- fotos;
- vídeos;
- dados dos envolvidos;
- testemunhas;
- relatório policial ou número do caso;
- protocolos;
- recibos;
- e-mails;
- mensagens relacionadas ao acidente.
Pode parecer excesso de organização no primeiro momento. No entanto, caso surja uma dúvida dias depois, essas informações podem fazer diferença.
Um acidente pequeno precisa ser comunicado ao seguro?
Depende das circunstâncias e das condições da sua apólice.
É arriscado concluir apenas olhando para o carro que “não aconteceu nada”. O custo real do reparo pode ser diferente da impressão inicial e outras questões podem surgir posteriormente.
O Florida Department of Financial Services recomenda comunicar acidentes à seguradora e ao agente prontamente e lembra que até danos aparentemente pequenos podem representar custos relevantes.
Comunicar um acidente também não significa que determinada cobertura será automaticamente aplicada ou que haverá pagamento.
O claim será analisado de acordo com os fatos, a apólice e as coberturas contratadas.
Como a Assureline pode ajudar depois de um acidente?
Um dos momentos em que o seguro mais gera ansiedade é justamente depois da colisão.
É quando aparecem perguntas como:
“Para quem eu ligo?”
“Qual é meu deductible?”
“Tenho collision?”
“Tenho rental reimbursement?”
“O que preciso enviar para a seguradora?”
A função da agência não é decidir se um sinistro será pago — essa análise cabe à seguradora conforme a apólice e as circunstâncias.
Porém, a equipe pode ajudar o cliente a localizar informações da apólice, compreender termos do seguro e entender quais são os próximos passos indicados pela companhia.
A Assureline atende brasileiros na Flórida e trabalha com seguro automotivo, oferecendo orientação em português para tornar essas decisões mais claras.
Perguntas frequentes sobre acidente de carro na Flórida
Preciso chamar a polícia em qualquer batida na Flórida?
A lei exige aviso imediato quando houver ferimento, morte ou danos aparentes de pelo menos US$ 2.000. Outras situações também podem exigir relatório. Quando houver dúvida sobre a gravidade do acidente, entrar em contato com a autoridade competente é a alternativa mais prudente.
Tenho exatamente 24 horas para avisar minha seguradora?
Não existe uma regra geral estadual fixando 24 horas para todo claim de automóvel. Porém, o Florida Department of Financial Services recomenda contatar a seguradora e o agente imediatamente. Consulte também os deveres de notificação previstos em sua própria apólice.
Preciso tirar fotos mesmo se a polícia fizer o relatório?
Sim, quando puder fazê-lo com segurança. Fotos próprias podem documentar danos, posição dos veículos e condições do local. Elas complementam outras informações, mas não determinam sozinhas responsabilidade, cobertura ou pagamento do claim.
Tenho 14 dias para procurar atendimento médico?
A regra dos 14 dias está relacionada aos requisitos para certos benefícios médicos do PIP da Flórida. Ela não significa que uma pessoa ferida deva esperar. Emergências e preocupações de saúde devem receber atendimento adequado à situação.
Abrir um claim significa que o seguro vai pagar?
Não. A abertura do claim inicia o processo de análise. Cobertura e eventual pagamento dependem dos fatos, dos documentos, dos termos, limites, deductibles e exclusões da apólice e da avaliação realizada pela seguradora.
O que realmente importa nas primeiras 24 horas?
Depois de uma batida na Flórida, tente lembrar de quatro palavras:
Segurança. Informação. Documentação. Comunicação.
Cuide primeiro das pessoas. Depois, documente os fatos, cumpra as exigências aplicáveis e comunique a seguradora rapidamente.
Não tente decidir sozinho, no estacionamento ou no acostamento, se existe ou não cobertura. Essa resposta depende da apólice e da análise do caso.
Ter os documentos organizados e saber quem contatar reduz bastante a confusão num momento que já é naturalmente estressante.
Se você é cliente da Assureline e passou por um acidente, fale com nossa equipe para localizar as informações da sua apólice e entender os próximos passos indicados para o seu seguro auto.
Aviso: este conteúdo tem finalidade exclusivamente educacional e não constitui aconselhamento jurídico nem confirmação de cobertura. Coberturas, limites, exclusões, deductibles, deveres de comunicação e procedimentos de claims variam conforme seguradora e apólice. A determinação de cobertura de um acidente específico depende dos fatos e dos documentos contratuais aplicáveis.
Fontes consultadas
- Florida Legislature — Florida Statutes §§ 316.062, 316.065 e 316.066.
- Florida Legislature — Florida Statute § 627.736, Personal Injury Protection.
- Florida Department of Financial Services — Automobile Insurance Toolkit.
- Florida Department of Financial Services — orientações sobre seguro automotivo.
- Florida Highway Safety and Motor Vehicles — Driver Report of Traffic Crash / Driver Exchange of Information.
Fontes legais conferidas em outubro de 2026.