O mercado de seguro saúde nos Estados Unidos entra em 2027 com mudanças importantes para famílias, autônomos e imigrantes. Depois do fim dos créditos tributários ampliados que vigoraram até 2025, muitos consumidores já sentiram em 2026 uma elevação do valor líquido pago por planos do Affordable Care Act (ACA). Para 2027, além da pressão de custos, novas regras federais trazem verificações mais rigorosas de renda, de elegibilidade migratória e de inscrições fora do período anual.
Para a comunidade brasileira, isso aumenta a importância de revisar a cobertura com antecedência. O plano mais barato nem sempre é o plano com menor risco financeiro, e alternativas fora do Marketplace podem ter regras, benefícios e limitações muito diferentes de um plano médico principal compatível com o ACA.
O que está mudando no mercado de seguro saúde para 2027?
O cenário de 2027 combina três movimentos: aumento de custos, regras mais rígidas no Marketplace e maior necessidade de comparar opções de forma individualizada.
Segundo análise da KFF sobre propostas apresentadas por seguradoras, os aumentos solicitados para planos do Marketplace em 2027 têm mediana nacional de aproximadamente 15%. Esses pedidos ainda podem mudar durante a revisão regulatória em cada estado, portanto não representam um aumento final garantido para cada consumidor.
Além disso, os créditos tributários ampliados do ACA, que haviam aumentado a ajuda financeira entre 2021 e 2025, expiraram no fim de 2025. Em 2026, isso já reduziu a assistência para muitas famílias e eliminou subsídios para algumas pessoas com renda acima dos limites previstos nas regras permanentes do ACA.
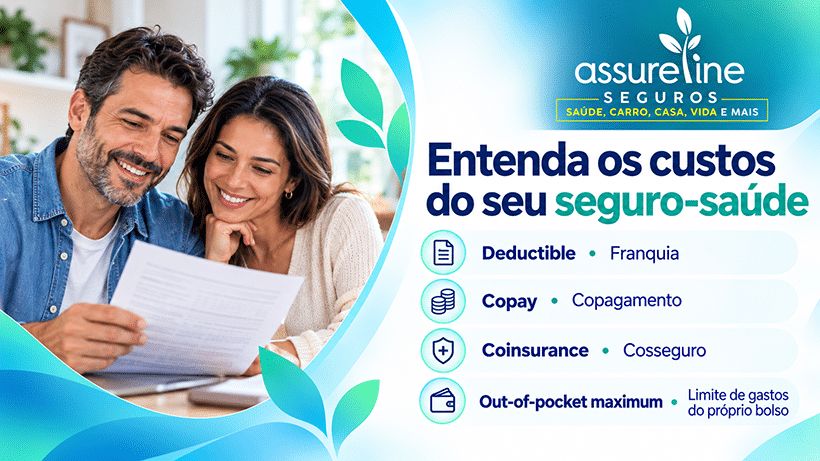
Na prática, 2027 tende a exigir mais planejamento: comparar prêmio mensal, deductible (franquia), copays (copagamentos), coinsurance (cosseguro), máximo anual de despesas do próprio bolso, rede médica, cobertura de medicamentos e exposição financeira em situações de maior uso.
Novas regras do ACA para 2027
O Centers for Medicare & Medicaid Services (CMS) finalizou regras específicas para o ano de cobertura de 2027. Entre os pontos mais relevantes estão:
- Maior verificação de Special Enrollment Periods: o Marketplace federal poderá exigir comprovação adicional para inscrições realizadas fora do Open Enrollment e deverá verificar uma parcela significativa dessas novas inscrições.
- Verificação de renda mais rigorosa: haverá controles adicionais quando as bases de dados oficiais indicarem renda inferior a 100% do Federal Poverty Level (FPL) ou quando não houver dados fiscais suficientes para confirmar a renda declarada.
- Mudanças para determinados imigrantes legalmente presentes: a partir de 1º de janeiro de 2027, a elegibilidade ao Premium Tax Credit (PTC) será limitada a categorias específicas de não cidadãos elegíveis, conforme a legislação federal e a regra implementada pelo CMS.
- Fim do Special Enrollment Period mensal baseado em renda de até 150% do FPL: a regra federal mantém a retirada desse mecanismo após 2026.
As regras podem ter efeitos diferentes dependendo do estado, do Marketplace utilizado e da situação familiar. Por isso, é importante não presumir que a elegibilidade de 2026 continuará exatamente igual em 2027.
Quando começa a inscrição para cobertura de 2027?
O HealthCare.gov informa que o Open Enrollment para cobertura de 2027 começa em 1º de novembro de 2026. No Marketplace federal, o calendário publicado atualmente indica 15 de dezembro como prazo para selecionar um plano com início em 1º de janeiro e 15 de janeiro como encerramento do período anual. Estados que administram seu próprio Marketplace podem operar calendários próprios dentro das regras aplicáveis.
Fora do Open Enrollment, normalmente é necessário ter um evento qualificável para obter um Special Enrollment Period, como perda de outra cobertura, casamento, nascimento de um filho ou determinada mudança de residência.
O que é “public charge” e seguro saúde entra nessa regra?
Public charge, ou “encargo público”, é um conceito da lei de imigração usado em determinadas decisões de admissibilidade. Ele não significa que todo uso de um benefício público prejudica automaticamente um processo migratório.
Pelas orientações atuais do U.S. Citizenship and Immigration Services (USCIS), a análise de public charge considera principalmente assistência pública em dinheiro destinada à manutenção de renda e institucionalização de longo prazo paga pelo governo. O USCIS esclarece que benefícios não monetários, inclusive Medicaid em situações que não envolvam institucionalização de longo prazo, em geral não são considerados nessa análise.
Ter ou solicitar um plano de saúde pelo Marketplace, por si só, não deve ser tratado como sinônimo de public charge. Ainda assim, questões migratórias dependem da categoria, do processo e das circunstâncias individuais. Quem estiver em processo de visto, ajuste de status ou residência permanente deve consultar uma fonte oficial ou um profissional de imigração qualificado para orientação sobre seu caso.
Imigrantes e os subsídios do Marketplace em 2027
Um dos pontos mais sensíveis para 2027 é a mudança na elegibilidade ao Premium Tax Credit para alguns não cidadãos legalmente presentes. O CMS informou que, a partir de 1º de janeiro de 2027, o crédito ficará restrito às categorias definidas como “eligible noncitizens” para esse fim federal.
Isso significa que algumas pessoas que anteriormente podiam comprar cobertura com ajuda financeira poderão continuar aptas a comprar um plano pelo Marketplace, mas sem o mesmo acesso ao subsídio. A situação deve ser confirmada individualmente com base no status migratório, na renda, no estado e nas regras vigentes no momento da inscrição.
ACA e cobertura privada não são a mesma coisa
Um plano médico principal compatível com o ACA deve seguir proteções específicas da lei federal, incluindo cobertura dos Essential Health Benefits (Benefícios Essenciais de Saúde) aplicáveis, proibição de recusa por condição preexistente e limites anuais de despesas do próprio bolso para benefícios essenciais dentro da rede.
Já produtos privados fora do Marketplace podem funcionar de maneiras diferentes. Alguns utilizam underwriting (análise de saúde), exclusões, períodos de espera ou benefícios fixos. Uma apólice de fixed indemnity (indenização fixa), por exemplo, paga valores predeterminados para eventos ou serviços cobertos e não deve ser confundida automaticamente com um plano médico principal.
Esses produtos podem ter utilidade em determinadas estratégias de proteção, mas precisam ser analisados pelo que realmente cobrem — e também pelo que não cobrem.
Por que olhar somente o prêmio mensal pode ser um erro?
Um prêmio menor pode vir acompanhado de maior deductible, rede mais restrita, valores fixos de benefício, exclusões ou maior responsabilidade financeira em hospitalizações, cirurgias, exames e medicamentos.
Antes de contratar, vale comparar pelo menos:
- prêmio mensal;
- deductible e máximo anual de despesas do próprio bolso;
- rede de médicos e hospitais;
- cobertura de medicamentos;
- serviços preventivos e especialistas;
- regras para condições preexistentes;
- maternidade, saúde mental e demais benefícios relevantes;
- regras de inscrição, cancelamento e renovação;
- benefícios fixos ou limites de pagamento;
- como diferentes apólices funcionam quando usadas em conjunto.
Como a Assureline pode ajudar a comunidade brasileira
A Assureline Insurance atua como agência independente e trabalha com múltiplas operadoras e tipos de cobertura, de acordo com as opções disponíveis em cada estado. Isso permite começar pela necessidade da família, e não por uma única companhia.
O trabalho consultivo inclui comparar alternativas do Marketplace e opções privadas disponíveis, explicar diferenças de cobertura, revisar redes e benefícios, identificar pontos de exposição financeira e ajudar o cliente a entender as condições antes de contratar.
Para autônomos e pequenos empresários, essa revisão é especialmente importante porque a renda pode variar ao longo do ano. No Marketplace, a ajuda financeira é calculada com base na renda familiar estimada para o ano da cobertura, e diferenças entre a estimativa e a renda final podem afetar a reconciliação do crédito tributário na declaração de impostos.
A Assureline também pode orientar sobre outras áreas de proteção, como seguro de vida e planejamento de aposentadoria, sempre separando cada produto e objetivo financeiro para que o cliente entenda o papel de cada cobertura.
O que fazer antes do Open Enrollment 2027?
- Atualize sua estimativa de renda familiar para 2027.
- Revise o status migratório de cada pessoa que pretende solicitar cobertura.
- Liste médicos, hospitais e medicamentos importantes para sua família.
- Compare custo mensal e exposição financeira anual, não apenas o prêmio.
- Confirme se uma alternativa privada é cobertura médica principal, indenização fixa, short-term ou outro tipo de produto.
- Leia exclusões, limitações, regras de underwriting e condições preexistentes antes de trocar de plano.
- Peça uma revisão individualizada antes de cancelar uma cobertura existente.
Perguntas frequentes
O ACA vai acabar em 2027?
Não. O Marketplace e as proteções centrais do Affordable Care Act continuam em vigor. O que muda são regras de elegibilidade, verificação, subsídios e procedimentos de inscrição.
Public charge significa que imigrantes não podem ter seguro saúde?
Não. As regras atuais do USCIS não tratam seguro saúde ou a maioria dos benefícios não monetários como public charge por si só. Como cada situação migratória é única, sempre consulte seu advogado de imigração antes de tomar qualquer decisão relacionada a public charge, benefícios públicos ou elegibilidade migratória.
Todo plano privado é mais barato que o ACA?
Não. Preço e elegibilidade variam por estado, idade, composição familiar, tipo de produto, saúde quando houver underwriting e demais regras da operadora. Além disso, coberturas diferentes não devem ser comparadas apenas pelo prêmio.
Posso sair do Marketplace e contratar outra cobertura?
Dependendo do produto e da elegibilidade, pode haver opções fora do Marketplace. Antes de cancelar um plano ACA, confirme a data efetiva, as limitações da nova cobertura e qualquer risco de ficar sem proteção entre um plano e outro.
Fale com a Assureline antes de decidir
2027 traz um mercado mais complexo, com novas verificações e possíveis mudanças de custo e elegibilidade. Uma revisão antecipada ajuda a comparar alternativas de forma responsável e a evitar decisões baseadas apenas no menor prêmio mensal.
A equipe da Assureline pode ajudar brasileiros nos Estados Unidos a entender as opções disponíveis, comparar coberturas e organizar uma estratégia de proteção coerente com as necessidades da família e as regras aplicáveis no estado.
Este conteúdo é educativo e não substitui aconselhamento jurídico, migratório, tributário ou a leitura dos documentos oficiais da apólice. Elegibilidade, benefícios, preços, redes, underwriting e disponibilidade variam conforme o estado, a seguradora e a situação individual.
Revisão técnica: Paulo De Souza, fundador da Assureline Insurance, agente licenciado 2-15 na Flórida e certificado em Obamacare/ACA pelo Health Insurance Marketplace.
Fontes consultadas
- Centers for Medicare & Medicaid Services (CMS) — HHS Notice of Benefit and Payment Parameters for 2027 Final Rule.
- HealthCare.gov — datas e regras de inscrição para cobertura de 2027.
- U.S. Citizenship and Immigration Services (USCIS) — orientações sobre public charge.
- KFF — análises de prêmios, subsídios e tendências do Marketplace para 2026 e 2027.