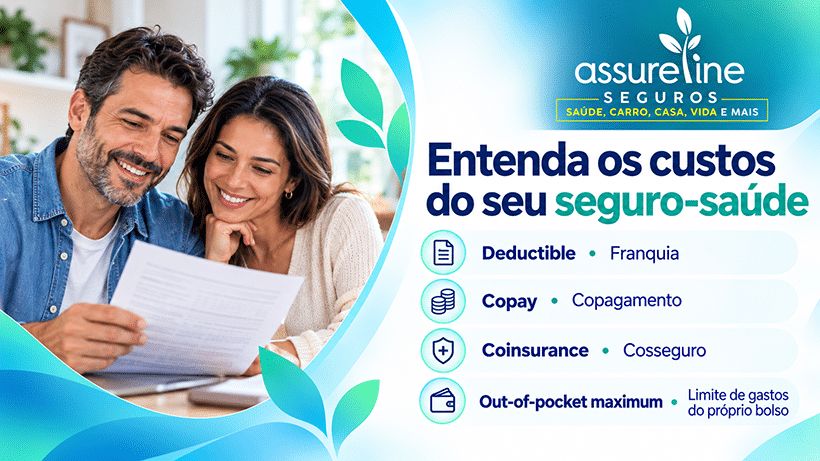
Entender como os custos de um seguro-saúde funcionam nos Estados Unidos ajuda a evitar surpresas na hora de usar o plano. Termos como deductible (franquia), copay (copagamento), coinsurance (cosseguro) e out-of-pocket maximum (limite máximo de gastos do próprio bolso) aparecem com frequência nos planos, mas representam despesas diferentes.
A lógica geral é simples: além do premium (prêmio ou mensalidade), que mantém a cobertura ativa, você pode ter participação nos custos quando utiliza determinados serviços. A forma exata dessa divisão depende do plano, da rede, do serviço utilizado e das regras da apólice.
O que é deductible (franquia)?
O deductible é o valor que você paga por determinados serviços cobertos antes de o plano começar a dividir esses custos com você. Por exemplo, se um plano tiver deductible de US$ 2.000, alguns serviços sujeitos à franquia podem ficar integralmente por sua conta até que esse valor seja atingido.
Isso não significa que todos os serviços funcionem da mesma maneira. Alguns planos cobrem determinados cuidados antes de a franquia ser atingida, e planos do Marketplace devem cobrir certos serviços preventivos elegíveis sem exigir que o deductible tenha sido cumprido. Também podem existir franquias separadas para serviços específicos, como medicamentos.
O que é copay (copagamento)?
O copay é um valor fixo que você paga por um serviço coberto. Um plano pode, por exemplo, estabelecer um copay específico para consulta com clínico, especialista ou determinados medicamentos.
O valor e o momento em que o copay se aplica variam conforme o plano. Em alguns casos, ele só se aplica depois do deductible; em outros, determinados serviços podem ter copay antes mesmo de a franquia ser atingida. O documento do plano é quem define a regra.
O que é coinsurance (cosseguro)?
O coinsurance é uma porcentagem do custo permitido de um serviço coberto que fica sob sua responsabilidade. Se o plano prevê 20% de coinsurance para determinado atendimento, você pode pagar 20% do valor permitido pelo plano e a seguradora pagar a parte restante, de acordo com as regras da cobertura.
Como o coinsurance é percentual, o valor final pode variar bastante conforme o tipo e o custo do atendimento.
O que é out-of-pocket maximum?
O out-of-pocket maximum é o limite máximo que você paga, dentro de um ano do plano, por determinados custos cobertos e elegíveis. Em geral, entram nessa conta deductible, copays e coinsurance de serviços cobertos dentro da rede, conforme as regras do plano.
Depois que esse limite é alcançado, o plano passa a pagar 100% dos custos dos benefícios cobertos elegíveis pelo restante do ano do plano. O limite não inclui tudo: mensalidades, serviços não cobertos, alguns custos fora da rede e valores acima do permitido pelo plano podem ficar fora dessa proteção.
Para planos do Health Insurance Marketplace, o limite máximo de out-of-pocket em 2026 não pode ultrapassar US$ 10.600 para cobertura individual e US$ 21.200 para cobertura familiar. Um plano específico pode estabelecer limites menores.
Como esses custos funcionam juntos?
Pense em quatro camadas:
- Premium: valor pago para manter a cobertura ativa.
- Deductible: valor que pode precisar ser pago primeiro em determinados serviços.
- Copay ou coinsurance: participação nos custos conforme as regras do plano.
- Out-of-pocket maximum: teto anual para determinados gastos cobertos e elegíveis.
Na prática, dois planos com mensalidades parecidas podem produzir experiências financeiras muito diferentes. Um pode ter premium menor e deductible maior; outro, premium maior e participação menor no uso. Por isso, olhar apenas para a mensalidade não é suficiente.
O que verificar antes de escolher ou usar um plano
- o valor do deductible individual e familiar;
- quais serviços estão sujeitos à franquia;
- copays de consultas, urgent care, medicamentos e especialistas;
- percentuais de coinsurance;
- o out-of-pocket maximum;
- se médicos, clínicas e hospitais estão in-network (dentro da rede);
- se há franquia ou regras separadas para medicamentos;
- o Summary of Benefits and Coverage (SBC), resumo padronizado de benefícios e cobertura.
Exemplo simples
Imagine um plano hipotético com deductible de US$ 2.000 e coinsurance de 20% após a franquia. Se uma pessoa tiver um serviço coberto sujeito ao deductible, ela pode precisar pagar primeiro os valores aplicáveis até completar a franquia. Depois disso, pode passar a pagar 20% dos custos permitidos em determinados atendimentos, até atingir o out-of-pocket maximum do plano.
Esse é apenas um exemplo didático. Um plano real pode ter copays, exceções, serviços isentos do deductible, regras específicas de rede e diferentes estruturas de divisão de custos.
Perguntas frequentes
Premium entra no out-of-pocket maximum?
Em geral, não. A mensalidade paga para manter o plano ativo não conta para o limite máximo de gastos do próprio bolso.
Depois de cumprir o deductible, tudo fica gratuito?
Não necessariamente. Depois do deductible, muitos planos ainda exigem copay ou coinsurance até que o out-of-pocket maximum aplicável seja alcançado.
Atendimento fora da rede conta para o limite?
Nem sempre. Custos de serviços out-of-network (fora da rede) podem não contar para o out-of-pocket maximum, dependendo do plano e da situação.
Como saber quais regras valem para o meu seguro?
Consulte o Summary of Benefits and Coverage, o documento da apólice e o portal da seguradora. Quando houver dúvida, confirme diretamente com a seguradora ou com um agente licenciado antes de tomar uma decisão.
Como a Assureline pode ajudar
Comparar seguro-saúde nos Estados Unidos envolve mais do que observar a mensalidade. A Assureline Insurance atua como agência e pode ajudar a organizar as informações do plano, explicar termos e orientar a comparação entre opções disponíveis conforme o perfil e a região do cliente.
Conheça a Assureline Insurance e converse com a equipe para entender melhor suas opções.
Tem dúvida sobre termos de seguros nos Estados Unidos, como deductible, premium, coverage ou claim? Visite o Glossário de Seguros da Assureline e veja explicações simples em português sobre os principais termos usados em seguros de saúde, auto, casa, vida e negócios.
Revisão técnica: Paulo De Souza, fundador da Assureline Insurance, agente licenciado 2-15 na Flórida e certificado em Obamacare/ACA pelo Health Insurance Marketplace.
Este conteúdo é educacional e não substitui os termos oficiais da apólice, o Summary of Benefits and Coverage ou orientações específicas da seguradora. Coberturas, custos, elegibilidade, redes e regras variam por plano, estado e situação individual.
Fontes consultadas
- HealthCare.gov — Glossário: deductible, copayment, coinsurance e out-of-pocket maximum.
- Centers for Medicare & Medicaid Services (CMS) — Health insurance terms you should know e Glossary of Health Coverage and Medical Terms.