Entenda as Regras: Cobertura de Emergência vs. Benefícios Essenciais (ACA).
Se você é brasileiro e está nos EUA, a escolha do seu seguro de saúde é a decisão financeira mais importante que você fará. Muitos confundem as opções, o que pode levar a enormes surpresas. O seguro que você precisa depende fundamentalmente do seu status e tempo de permanência no país.
1. Seguro Viagem (Travel Medical Insurance)
- Para Quem: Turistas, estudantes de intercâmbio de curta duração, “snowbirds” (quem passa o inverno na Flórida por menos de 6 meses) ou visitantes a negócios.
- O Que É: É uma cobertura temporária, focada em emergências inesperadas. Seu objetivo principal é proteger você de acidentes graves ou doenças súbitas que necessitem de hospitalização imediata.
Limitações Críticas:
- Condições Pré-existentes: Geralmente, não cobre o tratamento contínuo de doenças que você já tinha (diabetes, hipertensão, etc.). A cobertura para o início agudo de uma condição pré-existente (como uma crise súbita) é limitada.
- Manutenção de Saúde: Não cobre check-ups de rotina, vacinas ou tratamentos preventivos.
- Duração: É projetado para ser usado por, no máximo, alguns meses ou, em alguns casos, até um ano, e é focado em tirá-lo da emergência e estabilizar sua situação.
2. Plano de Saúde Principal (Major Medical Insurance ou ACA Plan)
Para quem: cidadãos e nacionais dos Estados Unidos, portadores de Green Card e outros imigrantes legalmente presentes que residam nos EUA e atendam aos critérios do Health Insurance Marketplace. Isso pode incluir determinados titulares de vistos válidos, como H-1B, e pessoas com EAD vinculado a uma categoria migratória elegível. A simples residência nos Estados Unidos ou a posse de um EAD, isoladamente, não garante elegibilidade. Pessoas sem status migratório qualificado não podem se inscrever pelo Marketplace federal.
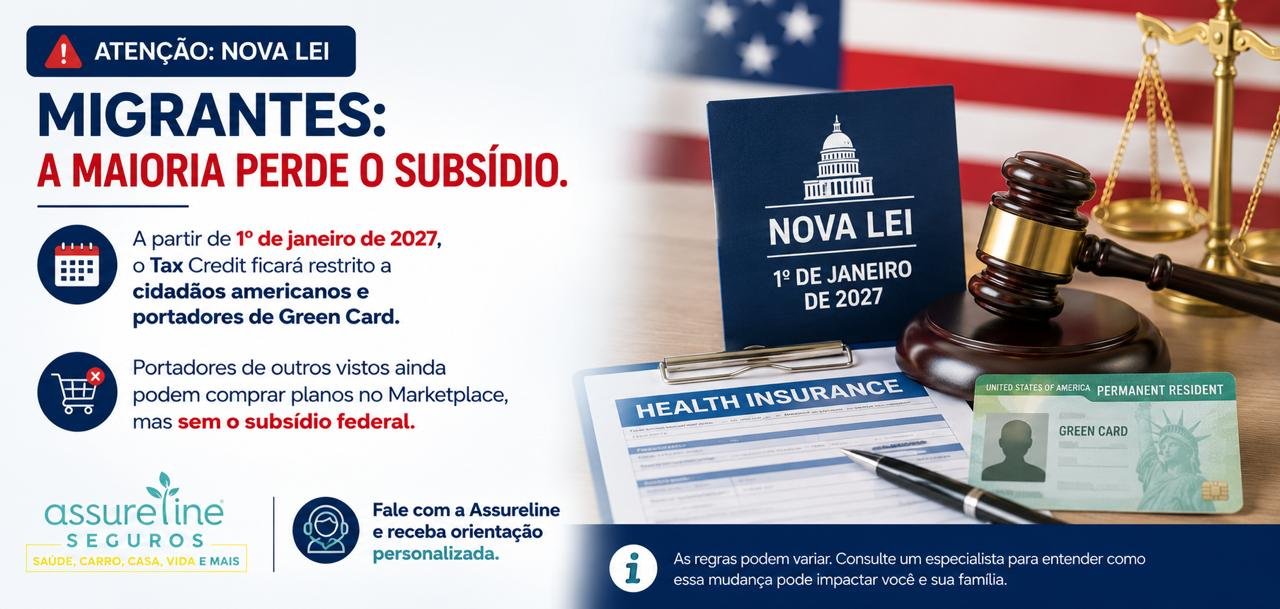
Regra importante para 2027: a elegibilidade para comprar o plano deve ser separada da elegibilidade para receber subsídio governamental. A partir de 1º de janeiro de 2027, muitos imigrantes legalmente presentes — incluindo diversos titulares de vistos temporários, trabalhadores H-1B, asilados, refugiados e portadores de EAD — ainda poderão adquirir cobertura pelo Marketplace, mas, em regra, não terão direito ao Premium Tax Credit, APTC ou às reduções de custos. Para não cidadãos, esses benefícios ficarão restritos principalmente a portadores de Green Card, Cuban and Haitian Entrants e residentes legalmente presentes sob os acordos COFA.
Os beneficiários do DACA permanecem inelegíveis para cobertura pelo Marketplace.
- O Que É: É a cobertura de saúde completa e abrangente (os chamados planos ACA, ou Affordable Care Act).
Cobertura Abrangente:
- Cobre os 10 Benefícios Essenciais de Saúde (Essential Health Benefits), incluindo maternidade, saúde mental, medicamentos de receita, e cuidados preventivos.
- Não discrimina condições pré-existentes.
- Oferece acesso a uma rede maior de médicos e hospitais para tratamento de longo prazo.
Entre em contato com a Assureline hoje!
Conteúdo desenvolvido pela Assureline com apoio de IA. Revisado e aprovado por Paulo De Souza, agente licenciado na Flórida.