Na hora de escolher um seguro de saúde nos Estados Unidos, você provavelmente vai encontrar opções Bronze, Silver e Gold. Esses nomes não indicam que um atendimento é melhor que o outro. Eles mostram, de forma geral, como você e o plano dividem os custos dos serviços cobertos.[1]
A escolha vai muito além da mensalidade. Um plano mais barato hoje pode pedir uma participação maior quando você precisar de consulta, exame ou hospital. Por isso, vale entender como cada categoria costuma funcionar antes de decidir.
Plano Bronze: mensalidade menor, mais gastos quando usa
Em geral, o plano Bronze tem a mensalidade mais baixa entre as três opções. Em contrapartida, costuma ter deductible (franquia) e gastos do próprio bolso mais altos. Pelas regras do Marketplace, ele cobre, em média, cerca de 60% dos custos de serviços cobertos, enquanto o segurado arca com aproximadamente 40%.[1]
Ele pode fazer sentido para quem usa pouco atendimento médico e quer reduzir a mensalidade, mas é importante verificar se você teria reserva para lidar com uma emergência ou um tratamento inesperado.
Plano Silver: o meio do caminho que merece atenção
O Silver costuma equilibrar mensalidade e custos quando você usa o plano. Em termos médios, o plano paga cerca de 70% das despesas cobertas e o segurado fica com 30%.[1]
Há um detalhe importante: pessoas que se qualificam para redução adicional de custos (cost-sharing reductions) só recebem esse benefício se escolherem um plano Silver. Esse desconto pode reduzir deductible, copays e coinsurance, dependendo da elegibilidade e das regras vigentes. Por isso, não escolha apenas olhando o valor mensal; em alguns casos, um Silver pode trazer uma proteção melhor do que parece à primeira vista.
Plano Gold: mensalidade maior, custo menor na hora de cuidar da saúde
O plano Gold normalmente cobra uma mensalidade mais alta, mas tende a ter deductible, copays e coinsurance menores. Em média, o plano assume cerca de 80% dos custos cobertos.[1]
Para quem faz acompanhamento médico frequente, usa medicamentos contínuos ou espera realizar procedimentos ao longo do ano, pode ser uma opção a comparar com cuidado. Mesmo assim, Gold não é automaticamente a melhor escolha: preço, rede e regras de cada apólice fazem diferença.
Antes de bater o martelo, confira estes pontos
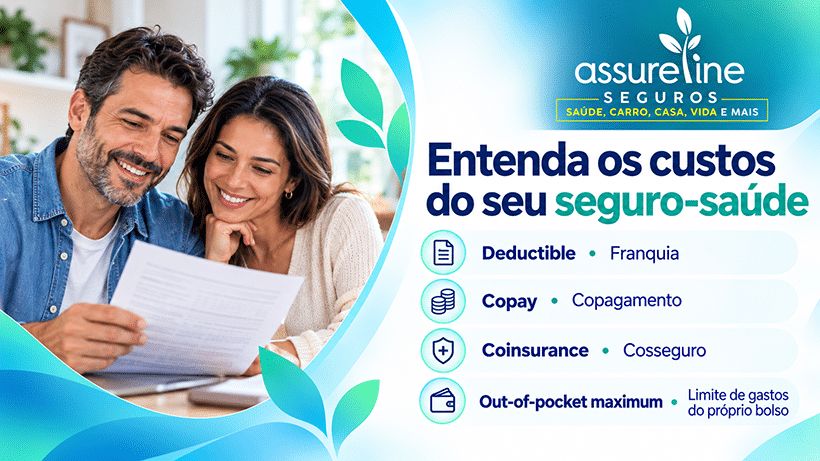
Além do nível metálico, confira se seus médicos, hospital e medicamentos fazem parte da rede do plano. HMO, EPO, PPO e POS são tipos de rede e podem variar mesmo dentro da mesma categoria Bronze, Silver ou Gold.[2] Também compare o deductible, os copays, o coinsurance e o out-of-pocket maximum, que é o limite anual de gastos do próprio bolso com serviços cobertos.
O melhor plano é aquele que combina com sua rotina, sua necessidade de atendimento e seu orçamento. Coberturas, preços, redes e elegibilidade para descontos variam conforme seguradora, estado, perfil e termos do plano.
Se você tem dúvidas sobre como o seu seguro funciona ou quer encontrar a melhor opção para você e sua família, a Equipe da Assureline Insurance está pronta para ajudar.
Entre em contato pelo telefone 407-502-0203 ou envie um e-mail para info@assurelineinsurance.com. Falar com um agente licenciado é a melhor forma de entender seus benefícios e fazer escolhas inteligentes.
Fontes
[1] HealthCare.gov — Categorias de planos: Bronze, Silver, Gold e Platinum