A resposta curta é: ter seguro saúde, por si só, não prejudica o status migratório nos Estados Unidos. Mas, desde 18 de setembro de 2026, existe uma diferença importante entre ter uma cobertura privada paga sem ajuda do governo e receber determinados benefícios públicos ou subsídios baseados em renda.
Essa mudança tornou a resposta mais delicada do que era há poucos meses. Por isso, é importante separar três assuntos que muitas vezes são confundidos: ter seguro saúde, ter um plano do Marketplace e receber ajuda financeira do governo para pagar esse plano.
Seguro saúde privado prejudica a imigração?
Em regra, não. A regra federal publicada pelo Department of Homeland Security informa que serviços de saúde pagos pela própria pessoa, sem subsídio governamental, não entram na análise de public charge, ou carga pública.
Isso significa que contratar um seguro saúde particular ou pagar integralmente por uma cobertura privada não é, por si só, um fator negativo para o processo migratório.
O ponto que exige mais cuidado aparece quando a pessoa está sujeita à regra de public charge e recebe benefícios públicos baseados em renda ou outros critérios financeiros.
O que mudou em setembro de 2026?
Em 18 de setembro de 2026 entrou em vigor uma nova regra federal sobre public charge. O Department of Homeland Security rescindiu a regra de 2022 e devolveu aos oficiais do USCIS uma margem mais ampla para analisar as circunstâncias de cada caso.
Segundo o USCIS, para determinados pedidos de admissão ou ajuste de status sujeitos à regra de carga pública, o oficial pode avaliar fatores como idade, saúde, situação familiar, recursos financeiros, educação, habilidades, eventual Affidavit of Support e o recebimento de determinados benefícios públicos.
O mais importante é entender que receber um benefício não significa automaticamente ser considerado uma carga pública. A análise é feita com base no conjunto das circunstâncias do caso.
E o Obamacare? Ter um plano do Marketplace prejudica?
O simples fato de contratar um plano pelo Health Insurance Marketplace, conhecido como Obamacare, não deve ser confundido com receber um benefício público.
Se a pessoa compra um plano e paga o valor integral, sem subsídio governamental, a cobertura privada em si não é tratada como um benefício público baseado em renda.
Por outro lado, a regra de 2026 passou a permitir que o USCIS considere, em determinados casos sujeitos à análise de public charge, benefícios públicos baseados em renda e assistência governamental relacionada à saúde.
O texto oficial do Department of Homeland Security menciona expressamente o Premium Tax Credit, conhecido como tax credit do Obamacare, e informa que créditos tributários baseados em renda podem ser considerados dentro da análise geral das circunstâncias quando recebidos ou solicitados a partir da data de vigência da nova regra.
Isso não quer dizer que receber o tax credit cause automaticamente a negativa de um Green Card. Significa apenas que, para pessoas sujeitas à regra de carga pública, o benefício pode passar a fazer parte da avaliação migratória.
Seguro saúde, Marketplace e benefício público não são a mesma coisa
| Situação | Regra geral atual |
|---|---|
| Seguro saúde privado pago sem subsídio | Não é considerado benefício público na análise de public charge. |
| Plano do Marketplace pago integralmente | A cobertura privada, sem subsídio governamental, não é por si só um fator de public charge. |
| Marketplace com Premium Tax Credit | Para pessoas sujeitas à regra, o benefício pode ser considerado como parte da análise do conjunto das circunstâncias. |
| Medicaid ou assistência de saúde financiada pelo governo | Dependendo do programa, da data e da situação migratória, pode entrar na análise de public charge. A avaliação é individual. |
Todo imigrante está sujeito à regra de public charge?
Não. A regra de carga pública não se aplica da mesma forma a todos os imigrantes e a todas as categorias migratórias. Existem categorias previstas em lei que são isentas dessa análise, e também existem diferenças importantes entre pedidos de visto, entrada nos Estados Unidos e ajuste de status.
Por isso, duas pessoas com o mesmo plano de saúde podem ter situações migratórias completamente diferentes.
É justamente aqui que nasce um dos maiores erros: tentar resolver uma questão migratória apenas com base no tipo de seguro saúde que a pessoa possui.
A data em que o benefício foi recebido também importa
A nova regra entrou em vigor em 18 de setembro de 2026. O USCIS informa que benefícios recebidos antes dessa data são analisados de acordo com a regra anterior de 2022. Já benefícios baseados em renda recebidos ou solicitados a partir de 18 de setembro de 2026 podem ser avaliados segundo a nova orientação, quando a pessoa estiver sujeita à regra de carga pública.
Isso torna ainda mais importante evitar respostas genéricas como “Obamacare prejudica a imigração” ou “Obamacare nunca afeta a imigração”. As duas frases simplificam demais uma regra que agora depende do tipo de cobertura, da existência de subsídio, da data e da situação migratória da pessoa.
E as mudanças do Obamacare para 2027?
Existe ainda uma segunda questão, separada da regra de public charge: quem poderá receber o Premium Tax Credit em 2027.
As regras de elegibilidade do Marketplace estão mudando para determinados imigrantes. Algumas pessoas legalmente presentes poderão continuar autorizadas a comprar cobertura, mas poderão não se qualificar para a ajuda financeira federal em 2027. A Assureline explica essas mudanças em detalhes no artigo Quem pode ter Obamacare em 2027?.
É importante não misturar as duas perguntas. Uma coisa é saber se você pode comprar um plano ou receber um subsídio. Outra coisa é saber se o recebimento de determinado benefício pode ter alguma consequência no seu processo migratório.
O que fazer antes de contratar ou cancelar um plano?
- Não cancele seu seguro apenas por medo. Ficar sem cobertura médica nos Estados Unidos pode criar um risco financeiro muito maior para a família.
- Descubra exatamente qual cobertura você tem. É um seguro privado? Marketplace sem subsídio? Marketplace com tax credit? Medicaid?
- Confirme se você está sujeito à regra de public charge. Essa é uma questão migratória e deve ser analisada por um advogado de imigração.
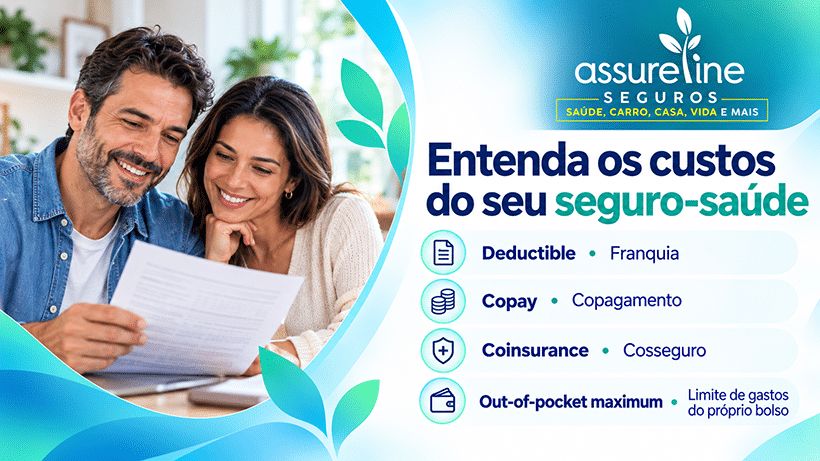
- Depois, compare as opções de seguro disponíveis. A Assureline pode ajudar a entender custos, redes médicas, deductibles, copays e alternativas de cobertura.
Então, seguro saúde prejudica o status migratório?
Não pelo simples fato de você ter seguro saúde. Uma cobertura privada paga sem subsídio governamental não é, por si só, um problema migratório.
O cuidado maior está nos benefícios públicos e subsídios baseados em renda. Desde 18 de setembro de 2026, alguns desses benefícios, incluindo o Premium Tax Credit em determinadas situações, podem ser considerados pelo USCIS na análise de public charge para pessoas sujeitas a essa regra.
Mesmo assim, o recebimento de um benefício não determina sozinho o resultado do processo. A avaliação é individual e considera o conjunto das circunstâncias.
Se a sua dúvida é sobre qual seguro saúde faz sentido para você, a Assureline pode ajudar a comparar as opções disponíveis e explicar como funciona cada tipo de cobertura. Se a sua dúvida é sobre o impacto no seu processo migratório, consulte sempre um advogado de imigração antes de tomar uma decisão.
Importante: a Assureline não oferece aconselhamento imigratório. Este conteúdo tem finalidade educacional e não substitui orientação jurídica individual. Regras migratórias e de elegibilidade para benefícios podem mudar, e cada processo deve ser analisado conforme os fatos e documentos do caso.
Fontes consultadas
- USCIS: Guidance on Public Charge Inadmissibility Determination
- Federal Register: Public Charge Ground of Inadmissibility, 91 FR 45324
- HealthCare.gov: Immigration status and Marketplace coverage
Revisão técnica: Paulo De Souza, fundador da Assureline Insurance, agente licenciado 2-15 na Flórida e certificado em Obamacare/ACA pelo Health Insurance Marketplace.